
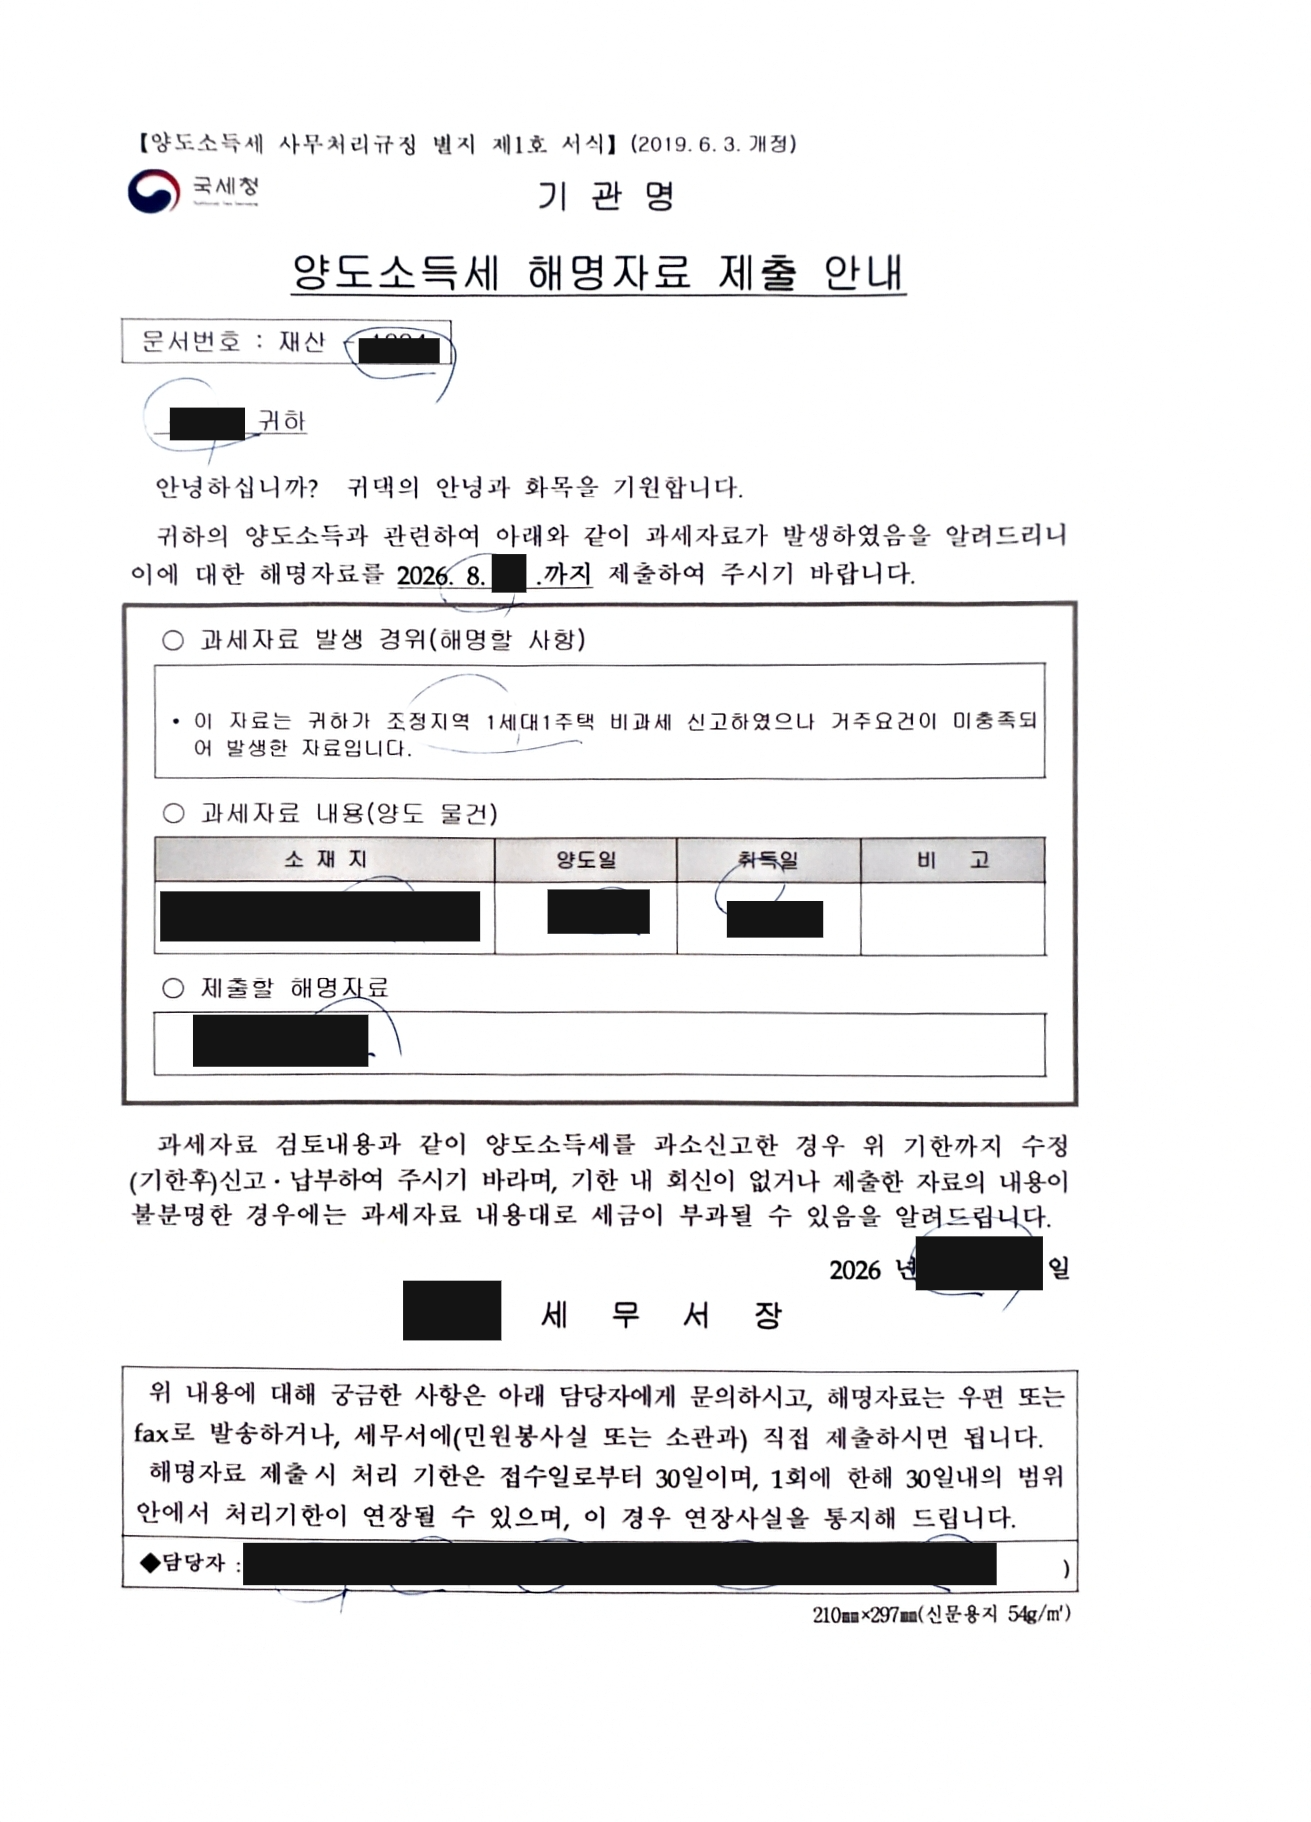
※ 개인정보는 마스킹 처리되었습니다
규모
약 11억
결과
1세대 1주택 비과세 소명으로 전액 방어
처리 내용
- 모친 최초 취득 → 부친 1차 상속 → 자녀 2차 상속으로 이어진 동일세대 내 순차 상속 구조를 시계열로 정리
- 최초 취득일과 1차 상속일이 해당 지역 조정대상지역 지정 전임을 확인해 거주요건 미해당 논리 구성
- 동일세대원 간 거듭 상속 시 최초 취득 피상속인의 취득 시점을 기준으로 거주요건을 판단한다는 국세청 예규·심사결정례를 근거로 제시
- 사업상 사유로 주민등록만 분리되었을 뿐, 부친과 한 주소지에서 생계를 같이한 실질 동일세대임을 청구서 주소로 입증
- 부친 사망 직전까지 본인 명의 계좌에서 임대인에게 월세를 정기 송금한 금융거래내역을 제출해 단일 가계 운영 사실 소명
결과
동일세대 간 순차 상속 주택은 당초 피상속인의 취득 시점을 기준으로 거주요건 적용 여부를 판정한다는 점을 법령·예규와 함께 정리해 제출했습니다. 주민등록이 일시 분리된 기간에 대해서도 보험 서류상 주소지와 수년간의 주거비 대납 금융내역으로 실질 생계 동거를 입증했습니다. 이를 토대로 2년 거주요건 미적용 및 1세대 1주택 비과세(12억 초과분은 장기보유특별공제 적용 안분 과세) 적용을 소명했습니다.